Domain luft-wasser-waermepumpe.de kaufen?
Wir ziehen mit dem Projekt
luft-wasser-waermepumpe.de um.
Sind Sie am Kauf der Domain
luft-wasser-waermepumpe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain luft-wasser-waermepumpe.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bockemühl, Wera: Erde, Wasser, Luft und LichtErde, Wasser, Luft und Licht , Die Autorin und Malerin, Vera Bockemühl, hat ein Bilderbuch gestaltet mit dem Thema der vier Elemente Erde, Wasser, Luft und Licht. In bunten Farben und Bildern ziehen die vier Elemente unserer Erde an unseren Augen vorbei. Dieses bewegliche Bilderbuch ist sehr beliebt bei kleinen Kindern, die die Welt entdecken wollen. , Halb- & Ganzgaragen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 199301, Produktform: Leinen, Autoren: Bockemühl, Wera, Seitenzahl/Blattzahl: 12, Keyword: Drehbilderbuch; Erde,; Licht; Luft; Wasser,, Fachschema: Anthroposophie / Kinderliteratur, Jugendliteratur, Fachkategorie: Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder~Kinder/Jugendliche: Romane, Erzählungen, Tatsachenberichte~Kinder/Jugendliche: Sachbuch, Altersempfehlung / Lesealter: 18, ab Alter: 03, bis Alter: 05, Warengruppe: HC/Kinder- und Jugendbücher/Sachbücher, Fachkategorie: Theosophie und Anthroposophie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mellinger J.Ch. Verlag G, Verlag: Mellinger J.Ch. Verlag G, Verlag: Mellinger, J. Ch., Verlag GmbH, Länge: 316, Breite: 248, Höhe: 12, Gewicht: 425, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Seitenzahl: nicht paginiert, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
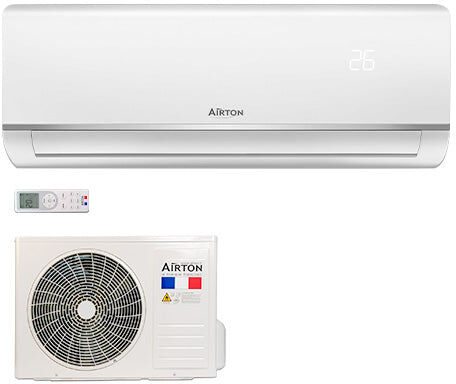
Airton Umkehrbare Klimaanlage - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Innengerät + Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung und SmartLife Wi-Fi-Modul.Qualität und Haltbarkeit der stationären Klimaanlagen von AirtonAlle Airton-Klimaanlagen sind ausgestattet mit Kompressoren Toshiba, Sanyo, Panasonic und Samsung. Die Innenteile, Filter und alle mechanischen Elemente sind aus Materialien wie nachhaltig und zertifiziert. Alle unsere stationäre Klimaanlagen werden getestet, bevor sie zum Verkauf angeboten werden, um unsere Kunden mit Maschinen auszustatten. gesichert und robust.Kühlmittelgas R32Airton verwendet das R32-Gas um :- Reduzieren Sie um 68% die Treibhausgasemissionen indem sie von einem PRG (Global Warming Potential) von 2088 für R410A auf 675 für den R32.- Reduzieren Sie die Menge an Flüssigkeit in der Anlage, die es ermöglicht, die Gerätegrößeihre Diskretion und die Verwendung von Rohstoffen verringern.- Erhöhen Sie die Energieleistung bis zu 70% dank eines besseren Wärmemanagements.- Bringen Sie einen Geräuschpegel noch mehr niedrig über eine ausgeklügelte Technologie.UmweltfreundlichIm Rahmen des nachhaltige Entwicklungsind die Airton-Klimaanlagen optimiert. Vom Entwurf bis zur Produktion sorgen wir dafür, dass die Kältemittel sowie die Rohstoffe so bemessen sind, dass sie keinenegative Umweltauswirkungen. Dies ermöglicht insbesondere einen globales Erwärmungspotenzial (GWP) gleich 675 dank des R32-Gasgegenüber 2088 mit dem alten R410A-Gas. Durch die Einsparung von Rohstoffen ist es uns gelungen, Klimaanlagen zu produzieren, die mehr Energie verbrauchen als herkömmliche Klimaanlagen. kleine und mehr diskret.449,90 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bockemühl, Wera: Erde, Wasser, Luft und LichtErde, Wasser, Luft und Licht , Die Autorin und Malerin, Vera Bockemühl, hat ein Bilderbuch gestaltet mit dem Thema der vier Elemente Erde, Wasser, Luft und Licht. In bunten Farben und Bildern ziehen die vier Elemente unserer Erde an unseren Augen vorbei. Dieses bewegliche Bilderbuch ist sehr beliebt bei kleinen Kindern, die die Welt entdecken wollen. , Halb- & Ganzgaragen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 199301, Produktform: Leinen, Autoren: Bockemühl, Wera, Seitenzahl/Blattzahl: 12, Keyword: Drehbilderbuch; Erde,; Licht; Luft; Wasser,, Fachschema: Anthroposophie / Kinderliteratur, Jugendliteratur, Fachkategorie: Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder~Kinder/Jugendliche: Romane, Erzählungen, Tatsachenberichte~Kinder/Jugendliche: Sachbuch, Altersempfehlung / Lesealter: 18, ab Alter: 03, bis Alter: 05, Warengruppe: HC/Kinder- und Jugendbücher/Sachbücher, Fachkategorie: Theosophie und Anthroposophie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mellinger J.Ch. Verlag G, Verlag: Mellinger J.Ch. Verlag G, Verlag: Mellinger, J. Ch., Verlag GmbH, Länge: 316, Breite: 248, Höhe: 12, Gewicht: 425, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Seitenzahl: nicht paginiert, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
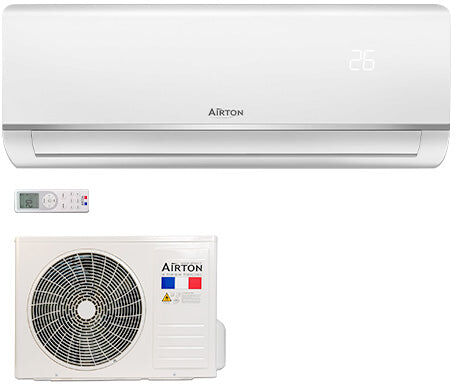
Airton Umkehrbare Klimaanlage - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Innengerät + Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung und SmartLife Wi-Fi-Modul.Qualität und Haltbarkeit der stationären Klimaanlagen von AirtonAlle Airton-Klimaanlagen sind ausgestattet mit Kompressoren Toshiba, Sanyo, Panasonic und Samsung. Die Innenteile, Filter und alle mechanischen Elemente sind aus Materialien wie nachhaltig und zertifiziert. Alle unsere stationäre Klimaanlagen werden getestet, bevor sie zum Verkauf angeboten werden, um unsere Kunden mit Maschinen auszustatten. gesichert und robust.Kühlmittelgas R32Airton verwendet das R32-Gas um :- Reduzieren Sie um 68% die Treibhausgasemissionen indem sie von einem PRG (Global Warming Potential) von 2088 für R410A auf 675 für den R32.- Reduzieren Sie die Menge an Flüssigkeit in der Anlage, die es ermöglicht, die Gerätegrößeihre Diskretion und die Verwendung von Rohstoffen verringern.- Erhöhen Sie die Energieleistung bis zu 70% dank eines besseren Wärmemanagements.- Bringen Sie einen Geräuschpegel noch mehr niedrig über eine ausgeklügelte Technologie.UmweltfreundlichIm Rahmen des nachhaltige Entwicklungsind die Airton-Klimaanlagen optimiert. Vom Entwurf bis zur Produktion sorgen wir dafür, dass die Kältemittel sowie die Rohstoffe so bemessen sind, dass sie keinenegative Umweltauswirkungen. Dies ermöglicht insbesondere einen globales Erwärmungspotenzial (GWP) gleich 675 dank des R32-Gasgegenüber 2088 mit dem alten R410A-Gas. Durch die Einsparung von Rohstoffen ist es uns gelungen, Klimaanlagen zu produzieren, die mehr Energie verbrauchen als herkömmliche Klimaanlagen. kleine und mehr diskret.1199,90 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
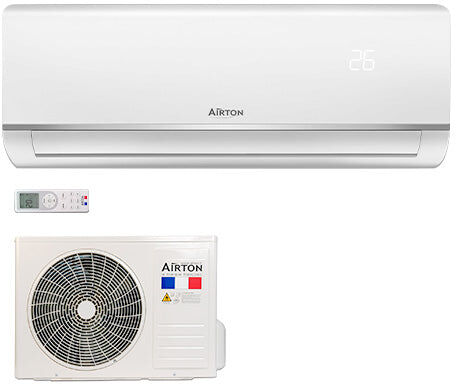
Airton Umkehrbare Klimaanlage - Luft-Luft-Wärmepumpe (LLW)Leistungsstarke und diskrete stationäre Klimaanlage mit Heiz- und Kühlfunktion. Temperatur zwischen 16°C und 31°C einstellbar. Energieeffizienz A++ und A+. Innengerät + Außengerät. Programmierbares Klimatisierungssystem mit 5 Betriebsmodi. Gerät kompatibel mit der ReadyClim Ready-to-place-Lösung und SmartLife Wi-Fi-Modul.Qualität und Haltbarkeit der stationären Klimaanlagen von AirtonAlle Airton-Klimaanlagen sind ausgestattet mit Kompressoren Toshiba, Sanyo, Panasonic und Samsung. Die Innenteile, Filter und alle mechanischen Elemente sind aus Materialien wie nachhaltig und zertifiziert. Alle unsere stationäre Klimaanlagen werden getestet, bevor sie zum Verkauf angeboten werden, um unsere Kunden mit Maschinen auszustatten. gesichert und robust.Kühlmittelgas R32Airton verwendet das R32-Gas um :- Reduzieren Sie um 68% die Treibhausgasemissionen indem sie von einem PRG (Global Warming Potential) von 2088 für R410A auf 675 für den R32.- Reduzieren Sie die Menge an Flüssigkeit in der Anlage, die es ermöglicht, die Gerätegrößeihre Diskretion und die Verwendung von Rohstoffen verringern.- Erhöhen Sie die Energieleistung bis zu 70% dank eines besseren Wärmemanagements.- Bringen Sie einen Geräuschpegel noch mehr niedrig über eine ausgeklügelte Technologie.UmweltfreundlichIm Rahmen des nachhaltige Entwicklungsind die Airton-Klimaanlagen optimiert. Vom Entwurf bis zur Produktion sorgen wir dafür, dass die Kältemittel sowie die Rohstoffe so bemessen sind, dass sie keinenegative Umweltauswirkungen. Dies ermöglicht insbesondere einen globales Erwärmungspotenzial (GWP) gleich 675 dank des R32-Gasgegenüber 2088 mit dem alten R410A-Gas. Durch die Einsparung von Rohstoffen ist es uns gelungen, Klimaanlagen zu produzieren, die mehr Energie verbrauchen als herkömmliche Klimaanlagen. kleine und mehr diskret.499,90 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.